9 मिनट पहले
- कॉपी लिंक
EPF 2026 के नए नियमों के अनुसार आपदा या महामारी के समय सरकार कर्मचारियों और कंपनियों के पीएफ योगदान को घटाने या टालने का फैसला ले सकेगी।
कर्मचारी भविष्य निधि योजना में सरकार ने एक बेहद अहम आपातकालीन प्रावधान जोड़ा है। इसके तहत किसी भी महामारी या राष्ट्रीय आपदा की स्थिति में सरकार नियोक्ता और कर्मचारी के पीएफ योगदान में कटौती या उसे स्थगित कर सकती है। आइए आसान सवाल-जवाब में समझते हैं कि इस नए नियम का आपकी सैलरी, पीएफ खाते और रिटायरमेंट फंड पर क्या असर पड़ेगा:
सवाल 1: EPF स्कीम 2026 में क्या नया प्रावधान जोड़ा गया है?
जवाब: यदि देश में कोई महामारी या राष्ट्रीय आपदा आती है, तो केंद्र सरकार को यह अधिकार होगा कि वह कर्मचारियों और कंपनियों के पीएफ योगदान को एक बार में अधिकतम तीन महीने के लिए घटा सके या टाल सके। यह राहत पूरे देश में या किसी खास राज्य/क्षेत्र के लिए लागू की जा सकती है।
सवाल 2. क्या इस नियम के लागू होते ही हर महीने होने वाली पीएफ कटौती कम हो जाएगी?
जवाब: नहीं, बिल्कुल नहीं। यह एक इमरजेंसी पावर है, जो सरकार को जरूरत पड़ने पर फैसला लेने की अनुमति देती है। जब तक सरकार किसी आपदा या महामारी के दौरान विशेष नोटिफिकेशन जारी नहीं करती, तब तक पीएफ कटौती का सामान्य नियम (मूल वेतन का 12%) ही लागू रहेगा।
सवाल 3. क्या कर्मचारी खुद अपनी मर्जी से पीएफ योगदान कम करने का विकल्प चुन सकते हैं?
जवाब: नहीं। कर्मचारी या कंपनी अपनी तरफ से इसमें कोई बदलाव नहीं कर सकते। सामान्य परिस्थितियों में स्टैंडर्ड 12% योगदान (या अधिसूचित संस्थानों में 10%) देना अनिवार्य रहेगा।
सवाल 4. सरकार ने यह प्रावधान क्यों जोड़ा, क्या पहले ऐसा नहीं होता था?
जवाब: सरकार ने संकट के समय कर्मचारियों और कंपनियों को तुरंत वित्तीय राहत देने के लिए यह स्पष्ट कानूनी ढांचा बनाया है। इससे पहले, कोविड-19 महामारी के समय मई, जून और जुलाई 2020 के लिए पीएफ योगदान की दर को 12% से घटाकर 10% किया गया था, ताकि लोगों के हाथ में नकदी बढ़ सके। अब नए नियम में इसे स्थायी इमरजेंसी टूल के रूप में शामिल किया गया है।
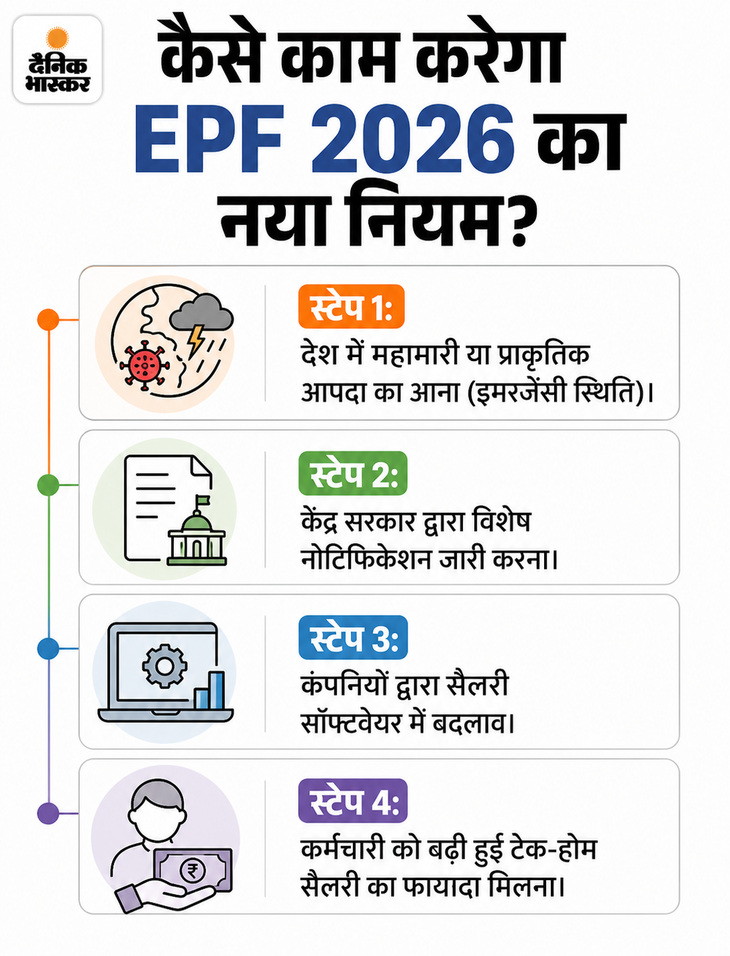
सवाल 5. अगर सरकार पीएफ कटौती घटाती है, तो इन-हैंड सैलरी पर क्या असर पड़ेगा?
जवाब: यदि कर्मचारी का पीएफ योगदान घटता है, तो उसकी मंथली टेक-होम सैलरी बढ़ जाएगी।
- उदाहरण: मान लीजिए आपका पीएफ अंशदान हर महीने ₹6,000 कटता है। अगर सरकार तीन महीने के लिए इसे घटाकर ₹5,000 कर देती है, तो आपको हर महीने ₹1,000 अतिरिक्त सैलरी मिलेगी। तीन महीने में कुल ₹3,000 की बचत हाथ में आएगी।
सवाल 6. क्या टेक-होम सैलरी बढ़ने का कोई नुकसान भी है?
जवाब: हां, इसका असर आपके रिटायरमेंट फंड पर पड़ेगा। जितने कम पैसे आपके पीएफ खाते में जमा होंगे, उतना ही कम चक्रवृद्वि ब्याज आपको मिलेगा। टेक-होम सैलरी का तात्कालिक फायदा लंबे समय में आपके रिटायरमेंट कॉर्पस को थोड़ा कम कर सकता है।
सवाल 7: योगदान ‘कम करने’ और ‘टालने’ में क्या फर्क है?
जवाब: दोनों में बड़ा अंतर है:
- कमी: तय अवधि के लिए योगदान की दर घटा दी जाती है, जिसे बाद में जमा नहीं करना होता।
- स्थगित करना: संकट के समय भुगतान रोक दिया जाता है, लेकिन बाद में उस बकाया राशि को पीएफ खाते में जमा करना पड़ता है।
सवाल 8. क्या सरकार जब चाहे सामान्य दिनों में भी पीएफ दरें बदल सकती है?
जवाब: नहीं। नियम स्पष्ट करते हैं कि इस शक्ति का प्रयोग केवल महामारी, एंडेमिक या राष्ट्रीय आपदा जैसे असाधारण हालातों में ही किया जा सकता है।
| डिटेल्स | सामान्य स्थिति (12%) | इमरजेंसी स्थिति (10%) | अंतर / असर |
| कर्मचारी मंथली PF कटौती | ₹6,000 | ₹5,000 | ₹1,000 की बचत |
| मंथली इन-हैंड सैलरी | सामान्य | ₹1,000 ज्यादा | 3 महीने में ₹3,000 कैश राहत |
| 3 महीने में PF खाते में जमा | ₹18,000 | ₹15,000 | ₹3,000 कम जमा |
| लॉन्ग-टर्म इम्पैक्ट | पूरा ब्याज मिलेगा | कम जमा राशि | रिटायरमेंट कॉर्पस पर मामूली असर |
सवाल 9: जो कर्मचारी वॉलेंटरी PF के तहत योगदान देते हैं, उन पर क्या असर होगा?
जवाब: वॉलेंटरी प्रॉविडेंट फंड (VPF) का नियम अलग है। ऐच्छिक योगदान पर यह इमरजेंसी कटौती खुद-ब-खुद लागू नहीं होगी। इमरजेंसी नियम का असर मुख्य रूप से वैधानिक अनिवार्य (12%) योगदान पर पड़ेगा। VPF वाले कर्मचारियों का अतिरिक्त योगदान सरकारी आदेश के अनुसार ही तय होगा।
नॉलेज पार्ट: जानिए क्या है EPF और VPF में अंतर
- EPF (कर्मचारी भविष्य निधि): यह सरकारी नियम के तहत अनिवार्य बचत है। इसमें कर्मचारी और कंपनी दोनों का 12%-12% योगदान देना अनिवार्य होता है।
- VPF (स्वैच्छिक भविष्य निधि): अगर कोई कर्मचारी अपनी रिटायरमेंट के लिए ज्यादा बचत करना चाहता है, तो वह 12% से ज्यादा (बेसिक सैलरी के 100% तक) पीएफ कटवा सकता है। लेकिन इस अतिरिक्त हिस्से पर कंपनी को अपनी तरफ से पैसे मिलाने की बाध्यता नहीं होती।