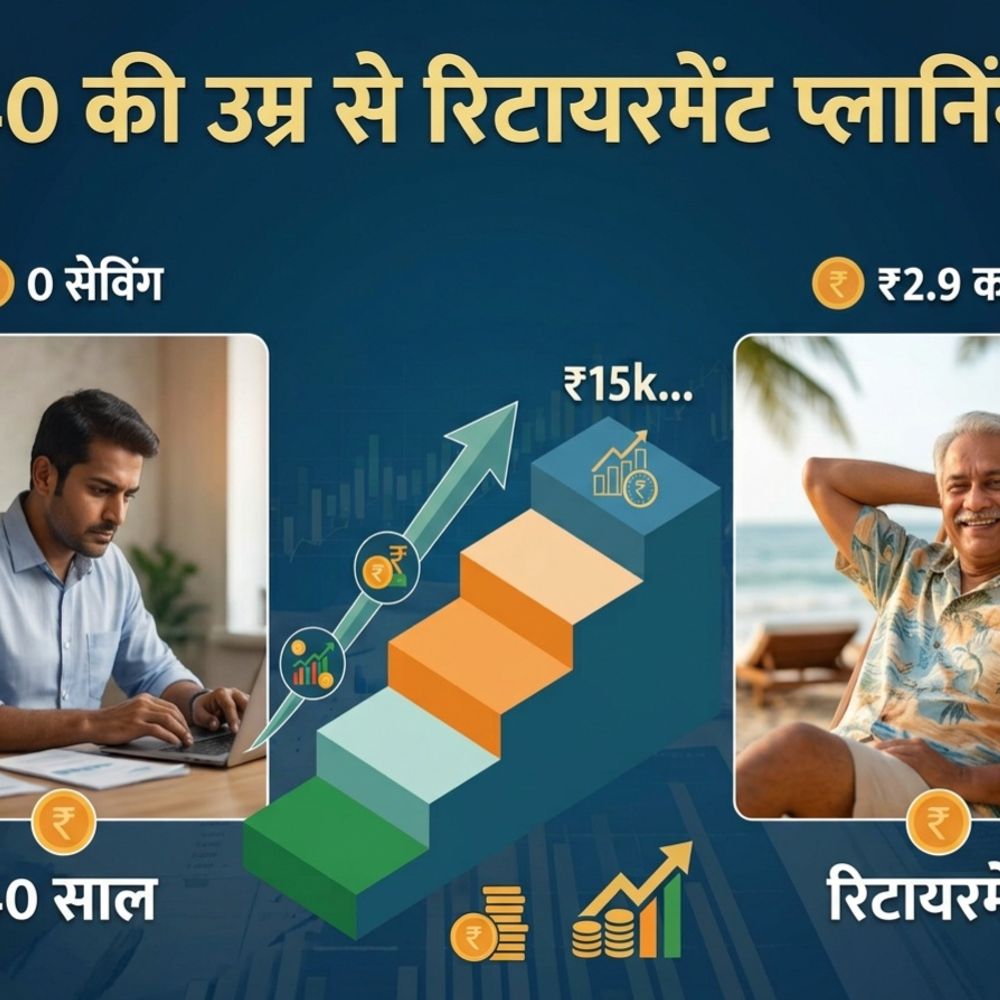
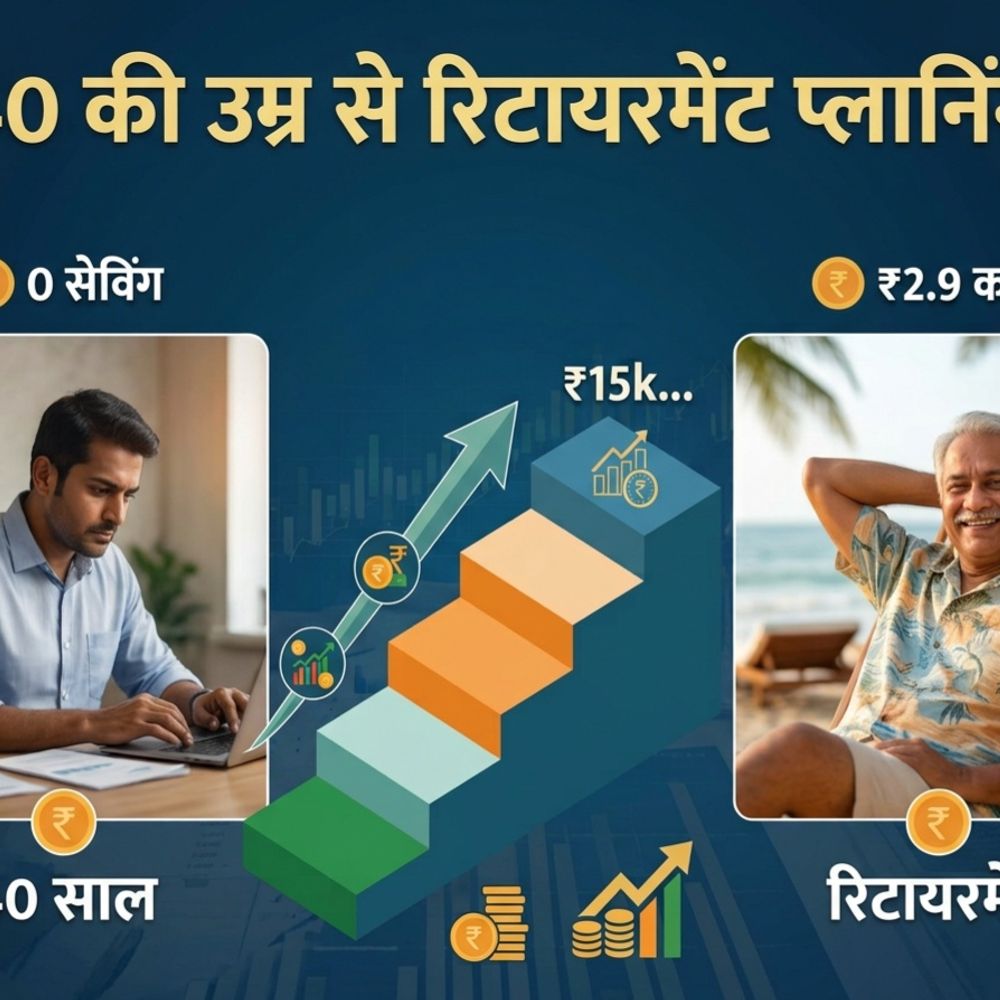
अगर आपकी उम्र 40 साल हो चुकी है और अब तक रिटायरमेंट के लिए एक रुपए की भी बचत नहीं हुई है, तो घबराने की जरूरत नहीं है। रिटायरमेंट फंड तैयार करने के लिए आपके पास 20 साल का समय है। हालांकि, देर से शुरुआत करने के कारण हर महीने निवेश की रकम थोड़ी ज्यादा रखनी होगी। रिटायरमेंट प्लानिंग के लिए गणित कैसे काम करता है, कितना फंड चाहिए और EPF, PPF व NPS का कैसे इस्तेमाल करें? पढ़ें इस खास QA रिपोर्ट में… सवाल 1. 40 की उम्र में बचत की शुरुआत करना क्या बहुत देर मानी जाएगी? जवाब. नहीं, 40 की उम्र में शुरुआत करना बहुत देर होना नहीं है, लेकिन यह थोड़ा महंगा जरूर साबित होता है। 60 साल की उम्र में रिटायर होने के लिए आपके पास पूरे 20 साल का समय है। इस पड़ाव पर रिटायरमेंट फंड का साइज मुख्य रूप से तीन बातों पर निर्भर करता है: सवाल 2. रिटायरमेंट के लिए कुल कितने करोड़ रुपए का फंड जरूरी होता है? जवाब. फाइनेंशियल प्लानिंग का थंब रूल कहता है कि रिटायरमेंट के समय आपके पास अपने सालाना खर्च का 25 से 30 गुना फंड होना चाहिए। इसे एक उदाहरण से समझते हैं… मान लीजिए आज आपके घर का मासिक खर्च ₹30,000 है। अगर महंगाई दर 6% सालाना मानी जाए, तो 60 की उम्र में यही मासिक खर्च बढ़कर लगभग ₹96,000 हो जाएगा। सालाना खर्च करीब ₹11.5 लाख बनेगा। इसका 25 गुना यानी आपको लगभग ₹2.9 करोड़ के रिटायरमेंट कॉर्पस की जरूरत होगी। सवाल 3. ₹15,000 की मंथली SIP से कितना फंड तैयार हो सकता है? जवाब. हर महीने ₹15,000 की SIP 20 साल के लिए करते हैं, तो ₹36 लाख का निवेश होगा। सवाल 4. ₹2.9 करोड़ का टारगेट पूरा करने के लिए क्या करना होगा? जवाब. ₹2.9 करोड़ के लक्ष्य तक पहुंचने के दो रास्ते हैं: सवाल 5. 40 की उम्र में पोर्टफोलियो का एसेट एलोकेशन कैसा होना चाहिए? जवाब. चूंकि आपके पास 20 साल का समय है, इसलिए ज्यादातर पैसा डाइवर्सिफाइड इक्विटी फंड्स जैसे इंडेक्स फंड्स या फ्लेक्सी कैप फंड्स में SIP के जरिए लगाना चाहिए। जैसे-जैसे आप रिटायरमेंट की उम्र के करीब पहुंचे, धीरे-धीरे पैसे को हाइब्रिड फंड्स में शिफ्ट करना चाहिए। इससे रिटायरमेंट के ठीक पहले बाजार में गिरावट आने पर बड़े नुकसान से बचा जा सकता है। सवाल 6. रिटायरमेंट की राह में सबसे बड़ी गलतियां क्या हो सकती हैं और इनसे कैसे बचें? जवाब. तीन प्रमुख बातों का ध्यान रखना बेहद जरूरी है: लंबी अवधि के निवेश में पैसा लगाने से पहले कम से कम 3 महीने के खर्च का इमर्जेंसी फंड और हेल्थ इंश्योरेंस जरूर लें। एक हॉस्पिटल बिल सालों की बचत खत्म कर सकता है। बच्चों की हायर एजुकेशन और शादी बड़े खर्च हैं, लेकिन उनके लिए अलग से निवेश करें। रिटायरमेंट कॉर्पस को इसके लिए न निकालें। क्रेडिट कार्ड बकाया और पर्सनल लोन जैसे महंगे कर्ज सबसे पहले खत्म करें। इनसे फ्री हुई EMI की रकम को अपनी रिटायरमेंट SIP में जोड़ दें। सवाल 7. अगर 20 साल में टारगेट पूरा न होता दिखे, तो क्या करना चाहिए? जवाब. इस स्थिति में अपनी रिटायरमेंट की उम्र को 60 से बढ़ाकर 62 या 63 साल कर सकते हैं। इससे आपको निवेश पर कंपाउंडिंग रिटर्न का एक-दो साल और मिल जाता है।
Source link
40 की उम्र में जीरो सेविंग्स से रिटायरमेंट प्लानिंग:20 साल में 2.9 करोड़ का फंड बनाने का फॉर्मूला; ₹15,000 की SIP से कैसे करें शुरुआत